Acesso Ampliado ao Banco Central para Cooperativas de Crédito
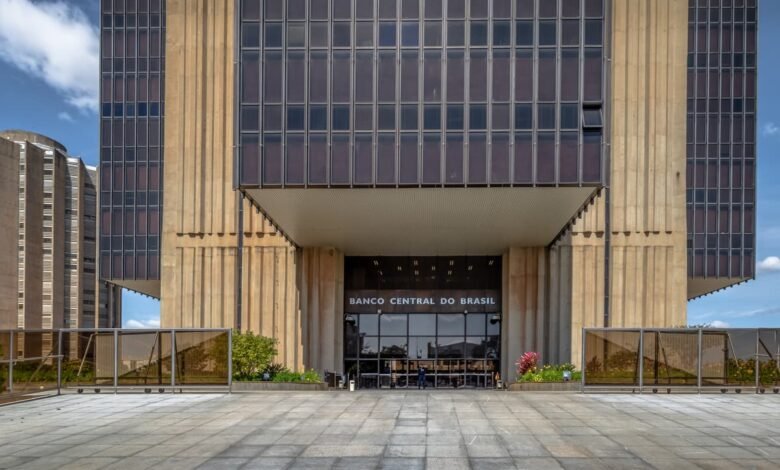
A nova regulamentação marca uma expansão significativa no acesso das cooperativas de crédito aos mecanismos de aplicação de recursos diretamente no Banco Central do Brasil. Essa medida representa um passo importante para a integração e fortalecimento do sistema financeiro cooperativo, permitindo que essas instituições participem de operações que antes eram mais restritas.
Anteriormente, instituições que não liquidavam suas próprias operações no Sistema Especial de Liquidação e Custódia (Selic) enfrentavam barreiras para aplicar recursos diretamente no BC. Com a mudança, essas cooperativas agora podem fazê-lo utilizando a figura do liquidante-padrão. Este mecanismo permite que o liquidante-padrão atue como um facilitador, operacionalizando as aplicações de recursos das cooperativas junto ao Banco Central, garantindo a conformidade e a segurança das transações.
O acesso ampliado confere às cooperativas de crédito maior autonomia na gestão de sua liquidez, oferecendo um canal direto e seguro para o alocamento de recursos. Isso pode resultar em maior eficiência na gestão de seus excedentes financeiros, diversificação das opções de investimento e, potencialmente, na otimização de custos. Além disso, a capacidade de operar diretamente com o Banco Central reforça a estabilidade e a credibilidade dessas instituições perante seus membros e o mercado.
Essa importante inovação entrará em vigor para as operações realizadas a partir de 30 de novembro, consolidando um novo patamar de atuação para as cooperativas de crédito no cenário financeiro nacional. A medida é vista como um reconhecimento da relevância do setor e um incentivo à sua contínua expansão e modernização, alinhando-as ainda mais com as práticas dos grandes players do mercado.
Critérios de Elegibilidade: Quem Pode Aplicar no BC
A nova regulamentação do Banco Central do Brasil expande significativamente o universo de instituições financeiras aptas a aplicar recursos diretamente na autoridade monetária. O principal objetivo é otimizar a gestão de liquidez para um número maior de participantes, com foco especial nas cooperativas de crédito e outras entidades que, anteriormente, não possuíam acesso direto a esses instrumentos de mercado.
Os critérios de elegibilidade foram reformulados para incluir instituições que não liquidam suas próprias operações no Sistema Especial de Liquidação e de Custódia (Selic). Para que essas entidades possam aplicar recursos no Banco Central, a participação será realizada por intermédio de um liquidante-padrão. Esta sistemática aplica-se a todas as operações efetuadas a partir de 30 de novembro, data a partir da qual a nova regra entra em vigor.
Essa flexibilização é particularmente relevante para as cooperativas de crédito, muitas das quais operam por meio de sistemas cooperativos ou bancos múltiplos que atuam como seus liquidantes. Ao permitir a aplicação via liquidante-padrão, o Banco Central garante que essas cooperativas possam acessar diretamente as condições oferecidas pela autoridade monetária para a gestão de seus excedentes de caixa, promovendo maior eficiência e contribuindo para a solidez do sistema financeiro cooperativo como um todo.
O Papel do Liquidante-Padrão nas Aplicações
O liquidante-padrão desempenha um papel crucial no Sistema Especial de Liquidação e de Custódia (Selic) ao viabilizar a participação de instituições que não possuem capacidade de liquidação direta de suas próprias operações. Com a implementação da nova regra que permite às cooperativas de crédito aplicar recursos no Banco Central, o liquidante-padrão se torna o elo essencial para aquelas que não liquidam suas operações diretamente no Selic. Ele atua como um intermediário garantidor, assumindo a responsabilidade pela liquidação e compensação das transações, removendo uma barreira técnica significativa para o acesso dessas instituições a novas oportunidades de investimento e gestão de liquidez.
Na prática, a partir de 30 de novembro, as operações de aplicação de recursos das cooperativas de crédito junto ao Banco Central, que antes seriam impraticáveis pela ausência de liquidação própria no Selic, serão processadas através do liquidante-padrão. Este garante que as transferências de valores e a custódia dos ativos sejam realizadas de forma segura e em conformidade com as regulamentações do mercado. Sua atuação é vital para assegurar a integridade e a eficiência do processo, permitindo que as cooperativas aproveitem as condições oferecidas pelo Banco Central sem a necessidade de investimentos em infraestrutura de liquidação direta, democratizando o acesso a essa modalidade de aplicação.
Impacto na Gestão de Liquidez e Risco
A intermediação do liquidante-padrão não apenas facilita o acesso, mas também impacta positivamente a gestão de liquidez e risco das cooperativas de crédito. Ao possibilitar aplicações seguras no Banco Central, ele oferece uma alternativa de baixo risco para o gerenciamento dos excedentes de caixa, contribuindo para a otimização da rentabilidade e a diversificação da carteira de investimentos dessas instituições. Este mecanismo reforça a solidez do setor cooperativo e a estabilidade do sistema financeiro como um todo, ao integrar de forma segura mais participantes ao mercado de aplicações centrais.
Vantagens e Impactos da Medida para o Setor Financeiro
A nova regra que permite às cooperativas de crédito, através do seu liquidante-padrão, aplicar recursos diretamente no Banco Central representa um marco significativo para o setor financeiro, trazendo vantagens substanciais e impactos positivos. A medida confere maior segurança e previsibilidade na gestão de recursos para essas instituições, que, por não liquidarem suas próprias operações no Sistema Especial de Liquidação e Custódia (Selic), dependiam anteriormente de terceiros para aplicações com o mesmo nível de risco e rentabilidade. Este acesso direto, ainda que intermediado pelo liquidante-padrão, equipara as cooperativas a outros players do mercado em termos de acesso a uma das modalidades de investimento mais seguras e estáveis do país, otimizando a alocação de sua liquidez excedente.
Para as cooperativas de crédito, os benefícios são multifacetados. Primeiramente, a medida garante uma alternativa de aplicação de alta segurança e boa rentabilidade, reduzindo a exposição a riscos de crédito de contrapartes privadas. Isso fortalece sua saúde financeira e a capacidade de gestão de caixa, permitindo que os recursos excedentes sejam aplicados de forma mais eficiente e com menor custo. A redução da dependência de intermediários para essa finalidade específica também pode diminuir os custos operacionais e de transação, liberando recursos que podem ser revertidos em melhores condições para seus associados, seja via taxas de juros mais competitivas em empréstimos ou melhores rendimentos em depósitos.
Fortalecimento da Gestão de Liquidez e Rentabilidade
A capacidade de aplicar recursos no Banco Central, mesmo que pelo liquidante-padrão, oferece às cooperativas uma ferramenta robusta para a gestão de liquidez. Isso permite que elas administrem seus fluxos de caixa de forma mais precisa, garantindo que os fundos disponíveis estejam sempre alocados da maneira mais segura e eficiente. Com acesso a taxas de juros de referência do mercado para aplicações de baixo risco, as cooperativas podem melhorar sua margem financeira, contribuindo diretamente para sua sustentabilidade e crescimento. Essa estabilidade na rentabilidade e segurança dos ativos é crucial para o planejamento estratégico e a resiliência do setor.
Impacto na Estabilidade e Competitividade do Setor Cooperativista
A nova regra eleva o patamar de estabilidade do sistema cooperativista de crédito. Ao ter acesso a um canal direto e seguro para aplicação de recursos, as cooperativas tornam-se instituições financeiras mais robustas e confiáveis. Isso não só reforça a confiança dos associados e do mercado em geral, mas também impulsiona a competitividade do setor. Cooperativas financeiramente mais sólidas e eficientes podem expandir sua atuação, oferecer uma gama mais ampla de produtos e serviços, e promover maior inclusão financeira, especialmente em regiões onde a presença de bancos tradicionais é limitada. Tal movimento contribui para a diversificação do sistema financeiro, criando um ambiente mais equilibrado e dinâmico.
Impactos Amplos para o Setor Financeiro Nacional
Em uma perspectiva mais ampla, a medida contribui para a eficiência e estabilidade de todo o sistema financeiro nacional. Ao fortalecer um segmento importante como o das cooperativas de crédito, o Banco Central promove uma maior diversificação de atores e instrumentos no mercado. Isso pode levar a uma melhor alocação de capital e a uma redução de riscos sistêmicos, uma vez que a saúde financeira de um segmento é interligada à do todo. A capacidade de mais instituições participarem, mesmo que indiretamente, das operações com o BC, otimiza o fluxo de recursos e a transmissão da política monetária, beneficiando a economia como um todo e promovendo um ambiente financeiro mais inclusivo e resiliente.
Prazo e Início das Novas Operações de Aplicação
O início das novas operações de aplicação de recursos no Banco Central para cooperativas de crédito e outras instituições financeiras não liquidantes-padrão está marcado para **30 de novembro**.
A partir dessa data, as instituições que não liquidam suas próprias operações diretamente no Sistema Especial de Liquidação e de Custódia (Selic) estarão aptas a participar. A operacionalização dessas aplicações será realizada por meio do liquidante-padrão, que atuará como intermediário para as transações junto ao Banco Central.
Essa definição de prazo é crucial, pois estabelece a data efetiva a partir da qual um grupo mais amplo de instituições financeiras, incluindo as cooperativas de crédito, poderá acessar diretamente as facilidades de gestão de liquidez oferecidas pelo Banco Central, fortalecendo sua capacidade de gerenciamento financeiro e de risco.
Fonte: https://www.letsmoney.com.br